Bir şirket satışlarını artırabilir, kar edebilir ve faaliyetlerini büyütebilir. Buna rağmen çalışan maaşlarını, tedarikçi ödemelerini, vergi yükümlülüklerini veya kredi taksitlerini karşılamakta zorlanabilir.
Bunun temel nedenlerinden biri satış ile nakit arasındaki zaman farkıdır.
Bir işletme bugün satış yapabilir ancak müşterisinden parasını 60 gün sonra tahsil edebilir. Buna karşılık sattığı ürünün hammaddesini veya ticari malını tedarikçisine 30 gün içinde ödemek zorunda olabilir. Ürünler satılmadan önce belirli bir süre stokta da bekleyebilir.
Bu süreçte işletmenin parası alacaklarda ve stoklarda bağlı kalır.
Dolayısıyla bir şirketin yalnızca ne kadar satış yaptığına veya ne kadar kar elde ettiğine bakmak finansal durumunu anlamak için yeterli değildir. Satışların ne zaman tahsil edildiği, stokların ne kadar sürede satıldığı ve tedarikçilere ne zaman ödeme yapıldığı da önemlidir.
İşletme sermayesi (Working Capital), işletmenin günlük faaliyetlerini sürdürebilmesi için gerekli kısa vadeli finansal yapının anlaşılmasında kullanılan temel kavramlardan biridir.
İyi işletme sermayesi yönetiminin amacı mümkün olan en yüksek veya en düşük işletme sermayesine ulaşmak değil, şirketin faaliyetlerini ve büyümesini gereksiz miktarda nakit bağlamadan sürdürebileceği dengeli bir yapı oluşturmaktır.
İşletme Sermayesi Nedir?
İşletme sermayesi kavramının kullanımında kaynaklar arasında bazı terminoloji farklılıkları bulunabilir.
Finansal tablo analizinde yaygın olarak kullanılan Net İşletme Sermayesi (NİS, Net Working Capital – NWC), şirketin dönen varlıkları ile kısa vadeli yükümlülükleri arasındaki farktır.
Temel hesaplama şöyledir:
Net İşletme Sermayesi = Dönen Varlıklar − Kısa Vadeli YükümlülüklerDönen Varlıklar (Current Assets) içerisinde genellikle nakit ve nakit benzerleri, ticari alacaklar, stoklar ve diğer kısa vadeli varlıklar bulunur.
Kısa Vadeli Yükümlülükler (Current Liabilities) içerisinde ise ticari borçlar, kısa vadeli finansal borçlar, vergi ve çalışanlara ilişkin yükümlülükler ile diğer kısa vadeli borçlar yer alabilir.
Net işletme sermayesi şirketin belirli bir tarihteki kısa vadeli varlık ve yükümlülük yapısını gösterir.
Ancak yalnızca bu rakama bakmak, işletmenin günlük faaliyetlerinde nakdi ne kadar verimli kullandığını anlamak için yeterli değildir.
İşletme Sermayesi Nasıl Hesaplanır?
Bir işletmenin aşağıdaki bilanço değerlerine sahip olduğunu düşünelim:
Kalem | Tutar |
|---|---|
Nakit ve Nakit Benzerleri | 4.000.000 TL |
Ticari Alacaklar | 12.000.000 TL |
Stoklar | 10.000.000 TL |
Diğer Dönen Varlıklar | 4.000.000 TL |
Toplam Dönen Varlıklar | 30.000.000 TL |
Kısa Vadeli Yükümlülükler | 22.000.000 TL |
Hesaplama şöyledir:
Net İşletme Sermayesi = 30.000.000 − 22.000.000 = 8.000.000 TLŞirketin net işletme sermayesi 8.000.000 TL'dir.
Ancak bu rakam tek başına şirketin işletme sermayesini iyi veya kötü yönettiğini göstermez.
Örneğin 12.000.000 TL ticari alacağın önemli bir bölümü uzun süredir tahsil edilemiyorsa veya 10.000.000 TL stok içerisinde uzun süredir satılmayan ürünler bulunuyorsa şirket kağıt üzerinde güçlü bir net işletme sermayesine sahip görünmesine rağmen nakit sıkıntısı yaşayabilir.
Net İşletme Sermayesi ile Operasyonel İşletme Sermayesi Arasındaki Fark
Şirketlerin günlük faaliyetlerinden kaynaklanan işletme sermayesi ihtiyacını analiz ederken daha dar bir yaklaşım da kullanılabilir.
Operasyonel İşletme Sermayesi (Operating Working Capital) analizinde özellikle faaliyetlerle doğrudan ilişkili üç kalem öne çıkar.
Operasyonel İşletme Sermayesi = Ticari Alacaklar + Stoklar − Ticari BorçlarTicari Alacaklar (Accounts Receivable): Şirketin satış yaptığı ancak henüz tahsil etmediği tutarlardır.
Stoklar (Inventory): Şirketin henüz satmadığı veya üretimde kullanmadığı ürün, hammadde ve diğer stoklara bağladığı kaynaklardır.
Ticari Borçlar (Accounts Payable): Şirketin tedarikçilerinden aldığı ancak henüz ödemediği mal ve hizmetlerden kaynaklanan yükümlülüklerdir.
Alacakların ve stokların artması genellikle işletmede daha fazla kaynak bağlanmasına neden olurken tedarikçi vadeleri bu finansman ihtiyacının bir bölümünü karşılayabilir.
Bu nedenle finansal tablolardan hesaplanan Net İşletme Sermayesi ile operasyonel işletme sermayesi analizi birbirini tamamlayan ancak aynı şeyi ölçmeyen yaklaşımlardır.
İşletme Sermayesi Döngüsü Nasıl Çalışır?
Bir üretim şirketini düşünelim.
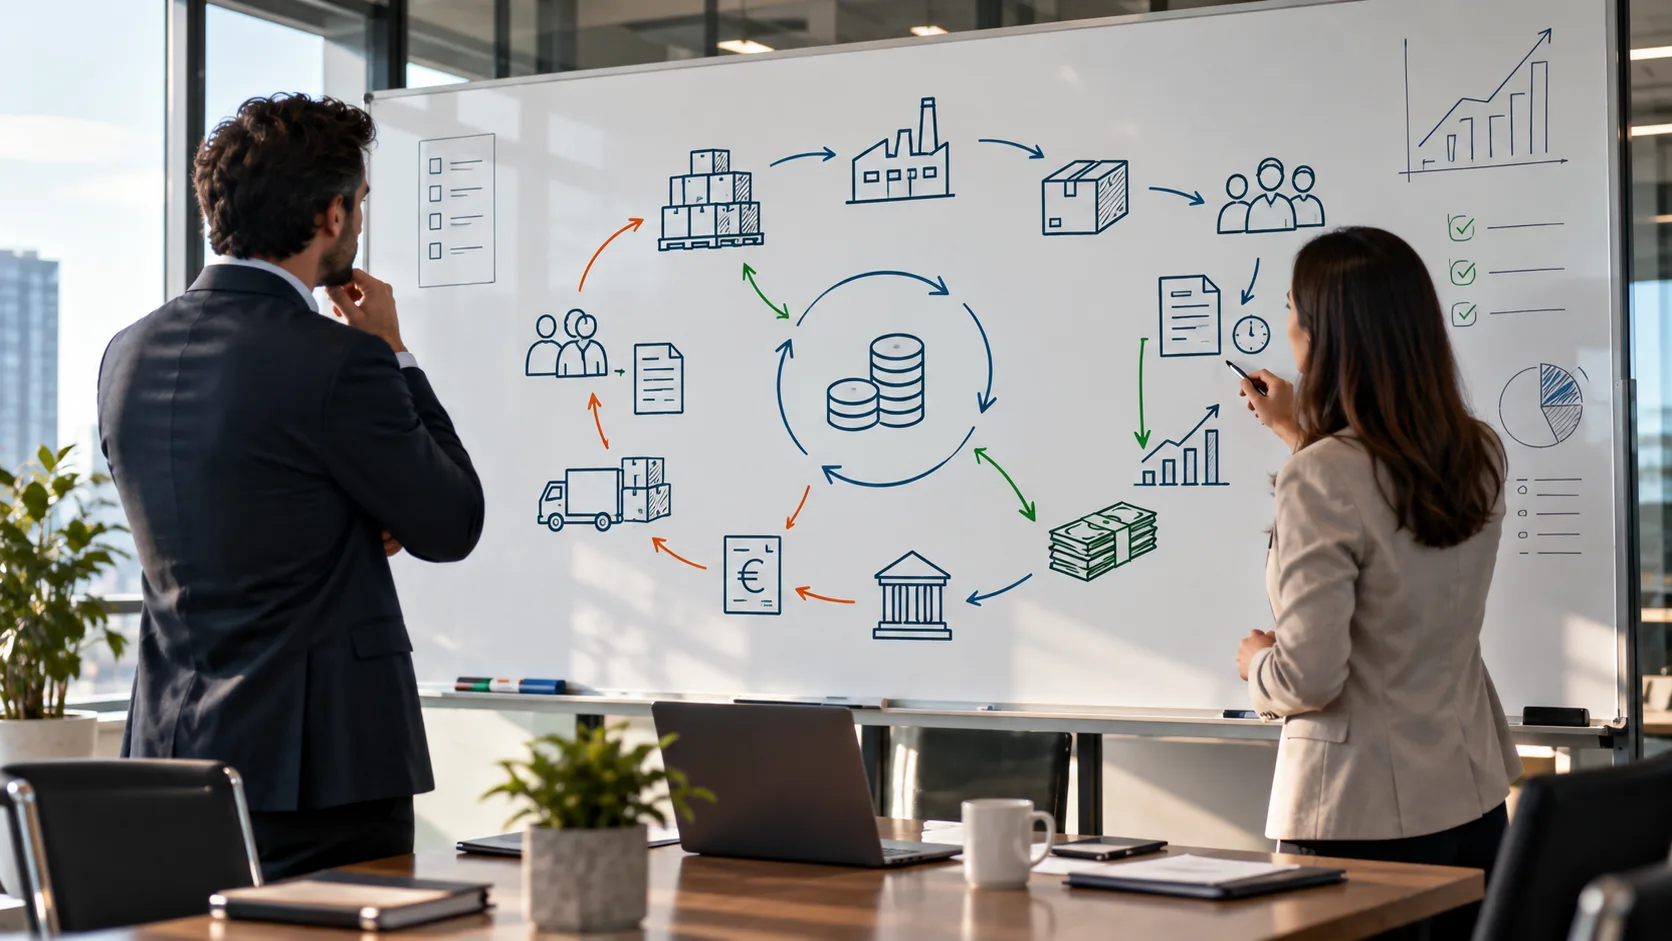
Şirket önce hammaddesini satın alır. Hammadde üretime girer, ürüne dönüşür ve bir süre stokta bekler. Daha sonra ürün müşteriye satılır. Satış vadeli ise müşteri belirli bir süre sonra ödeme yapar.
Şirketin parası bu süreç boyunca farklı aşamalarda bağlı kalabilir.
Ancak şirket hammaddenin parasını tedarikçisine hemen ödemek zorunda olmayabilir. Tedarikçi şirkete belirli bir ödeme vadesi tanıyabilir.
Bu nedenle işletme sermayesi ihtiyacını anlamak için üç temel soruya cevap verilmesi gerekir:
Müşterilerden kaç günde tahsilat yapıyoruz?
Stoklar kaç gün işletmede kalıyor?
Tedarikçilere kaç günde ödeme yapıyoruz?
Bu soruların cevaplarını ölçmek için kullanılan temel göstergeler Alacak Tahsil Süresi, Stokta Kalma Süresi ve Borç Ödeme Süresidir.
Alacak Tahsil Süresi Nedir?
Alacak Tahsil Süresi (Days Sales Outstanding – DSO), şirketin vadeli satışlarından kaynaklanan ticari alacaklarını ortalama kaç günde tahsil ettiğini gösterir.
Temel hesaplama şöyledir:
DSO = Ortalama Ticari Alacaklar / Net Kredili Satışlar × Gün SayısıYıllık hesaplamada gün sayısı genellikle 365 olarak kullanılır.
Örneğin bir şirketin ortalama ticari alacaklarının 10.000.000 TL, yıllık net kredili satışlarının ise 73.000.000 TL olduğunu düşünelim.
DSO = 10.000.000 / 73.000.000 × 365 ≈ 50 günŞirket vadeli satışlarından doğan alacaklarını ortalama yaklaşık 50 günde tahsil etmektedir.
Burada müşterilere verilen sözleşme vadeleriyle gerçekleşen tahsilat sürelerinin karşılaştırılması önemlidir.
Örneğin müşterilere ortalama 30 gün vade verilirken DSO 50 güne yükselmişse aradaki fark araştırılmalıdır.
Sorunun nedeni müşterilerin geç ödeme yapması olabileceği gibi faturaların geç düzenlenmesi, müşteri itirazları, eksik belgeler veya tahsilat süreçlerinin yeterince takip edilmemesi de olabilir.
Kredili satış tutarının ayrı olarak belirlenemediği durumlarda toplam satışlar üzerinden yaklaşık bir DSO hesaplanabilir. Ancak göstergenin kavramsal olarak kredili satışlarla ilişkili olduğu unutulmamalıdır.
Stokta Kalma Süresi Nedir?
Stokta Kalma Süresi (Days Inventory Outstanding – DIO), stokların işletmede ortalama kaç gün kaldığını gösterir.
Temel hesaplama şöyledir:
DIO = Ortalama Stok / Satışların Maliyeti × Gün SayısıÖrneğin ortalama stok tutarı 8.000.000 TL ve yıllık satışların maliyeti 48.000.000 TL olan bir şirket düşünelim.
DIO = 8.000.000 / 48.000.000 × 365 ≈ 61 günBu durumda stoklar ortalama yaklaşık 61 gün işletmede kalmaktadır.
DIO'nun yükselmesi şirketin daha uzun süre stok taşıdığını gösterebilir. Ancak yalnızca toplam rakama bakmak yeterli değildir.
Stokların ürün grubu, stok yaşı, satış performansı, sezon, tedarik süresi ve devir hızı gibi farklı açılardan analiz edilmesi gerekir.
Ayrıca mümkün olan en düşük DIO her zaman en iyi sonuç değildir.
Stokların gereğinden fazla azaltılması üretimde aksamalara, ürün bulunabilirliğinin düşmesine veya müşteri siparişlerinin zamanında karşılanamamasına yol açabilir.
Amaç en düşük stok seviyesine değil, faaliyetlerin gerektirdiği doğru stok seviyesine ulaşmaktır.
Borç Ödeme Süresi Nedir?
Borç Ödeme Süresi (Days Payable Outstanding – DPO), şirketin tedarikçilerinden yaptığı alımlardan kaynaklanan ticari borçlarını ortalama kaç günde ödediğini gösterir.
Yaygın kullanılan hesaplama şöyledir:
DPO = Ortalama Ticari Borçlar / Satışların Maliyeti × Gün SayısıÖrneğin ortalama ticari borçları 6.000.000 TL ve yıllık satışların maliyeti 48.000.000 TL olan bir şirket için:
DPO = 6.000.000 / 48.000.000 × 365 ≈ 46 günŞirket tedarikçilerine ortalama yaklaşık 46 günde ödeme yapmaktadır.
Kredili satın alma tutarlarının güvenilir şekilde belirlenebildiği durumlarda satın alma tutarlarının kullanılması da mümkündür. Uygulamada ise satışların maliyeti yaygın olarak kullanılan bir yaklaşımdır.
DPO'nun yükselmesi şirketin nakdi daha uzun süre kendi bünyesinde tutmasını sağlayabilir.
Ancak mümkün olan en yüksek DPO'ya ulaşmak doğru bir hedef değildir.
Ödemeleri gereğinden fazla geciktirmek tedarikçi ilişkilerine zarar verebilir, satın alma fiyatlarını yükseltebilir, erken ödeme iskontolarının kaybedilmesine veya kritik tedarikçilerle sorun yaşanmasına yol açabilir.
Nakit Dönüşüm Döngüsü Nedir?
Alacak, stok ve ticari borç süreleri birlikte değerlendirildiğinde Nakit Dönüşüm Döngüsü (Cash Conversion Cycle – CCC) ortaya çıkar.
Nakit dönüşüm döngüsü, şirketin faaliyetlerine bağladığı nakdin tekrar nakde dönüşmesinin yaklaşık kaç gün sürdüğünü ölçmek için kullanılan göstergelerden biridir.
Formül şöyledir:
Nakit Dönüşüm Döngüsü = DSO + DIO − DPOBaşka bir ifadeyle:
Nakit Dönüşüm Döngüsü = Alacak Tahsil Süresi + Stokta Kalma Süresi − Borç Ödeme SüresiÖrneğin bir şirketin Alacak Tahsil Süresi (DSO) 60 gün, Stokta Kalma Süresi (DIO) 45 gün ve Borç Ödeme Süresi (DPO) 30 gün olsun.
60 + 45 − 30 = 75 günŞirketin Nakit Dönüşüm Döngüsü (CCC) yaklaşık 75 gündür.
Basitleştirilmiş ifadeyle şirket, faaliyetlerine bağladığı nakdi tekrar nakde dönüştürene kadar yaklaşık 75 günlük bir süreyi finanse etmektedir.
Nakit dönüşüm döngüsünün uzaması genellikle şirketin faaliyetlerine daha fazla kaynak bağlamasına neden olur.
Ancak her şirket için geçerli tek bir ideal nakit dönüşüm süresi yoktur.
Bir üretim şirketi, danışmanlık şirketi ve süpermarket zincirinin faaliyet döngülerinin aynı olması beklenemez.
Bu nedenle DSO, DIO, DPO ve CCC değerleri şirketin kendi geçmiş performansı, hedefleri ve benzer iş modelleriyle birlikte değerlendirilmelidir.
Pozitif İşletme Sermayesi Ne Anlama Gelir?
Dönen varlıkların kısa vadeli yükümlülüklerden yüksek olması durumunda Net İşletme Sermayesi (NİS) pozitiftir.
Kalem | Tutar |
|---|---|
Nakit ve Nakit Benzerleri | 3.000.000 TL |
Ticari Alacaklar | 7.000.000 TL |
Stoklar | 5.000.000 TL |
Diğer Dönen Varlıklar | 1.000.000 TL |
Toplam Dönen Varlıklar | 16.000.000 TL |
Kısa Vadeli Yükümlülükler | 11.000.000 TL |
Net İşletme Sermayesi = 16.000.000 − 11.000.000 = 5.000.000 TLŞirketin net işletme sermayesi pozitiftir.
Bu durum şirketin dönen varlıklarının kısa vadeli yükümlülüklerinden 5.000.000 TL daha yüksek olduğunu gösterir ve genel olarak kısa vadeli yükümlülüklerin karşılanabilmesi açısından belirli bir finansal esnekliğe işaret edebilir.
Ancak pozitif işletme sermayesi, işletme sermayesinin mutlaka iyi yönetildiği anlamına gelmez.
Aynı şirketin 7.000.000 TL tutarındaki ticari alacaklarının 3.000.000 TL'sinin uzun süredir tahsil edilemediğini ve 5.000.000 TL tutarındaki stoklarının 2.000.000 TL'lik bölümünün uzun süredir satılmadığını düşünelim.
Net işletme sermayesi halen 5.000.000 TL'dir.
Ancak dönen varlıkların önemli bir bölümü kısa sürede nakde dönüşemiyorsa şirket kağıt üzerinde pozitif net işletme sermayesine sahip olmasına rağmen günlük ödemelerinde nakit sıkışıklığı yaşayabilir.
Bu nedenle pozitif net işletme sermayesinin yalnızca büyüklüğüne değil, kalitesine de bakılmalıdır.
İşletme Sermayesinin Yüksek Olması Her Zaman İyi midir?
Hayır.
Gereğinden yüksek işletme sermayesi şirket kaynaklarının verimsiz kullanıldığı anlamına da gelebilir.
Örneğin aynı sektörde faaliyet gösteren ve yıllık 100.000.000 TL satış yapan iki şirket düşünelim.
Birinci şirket faaliyetlerini ortalama 15.000.000 TL stokla sürdürebilirken ikinci şirket aynı satış hacmi için 30.000.000 TL stok taşıyorsa ikinci şirkette çok daha fazla kaynak stoklara bağlanmış olabilir.
Benzer şekilde müşterilere gereğinden uzun vadeler verilmesi Ticari Alacakların (Accounts Receivable) büyümesine ve şirketin daha fazla işletme sermayesine ihtiyaç duymasına neden olabilir.
Dolayısıyla amaç mümkün olan en yüksek pozitif net işletme sermayesine ulaşmak değildir.
Amaç, faaliyetlerin sürdürülebilmesi için gerekli likiditeyi korurken alacaklarda ve stoklarda gereksiz miktarda kaynak bağlanmasını önlemektir.
Negatif İşletme Sermayesi Ne Anlama Gelir?
Kısa vadeli yükümlülüklerin dönen varlıklardan yüksek olması durumunda Net İşletme Sermayesi (NİS) negatiftir.
Negatif işletme sermayesi ilk bakışta olumsuz görünebilir. Ancak tek başına şirketin finansal açıdan sorun yaşadığını göstermez.
Burada asıl sorulması gereken soru net işletme sermayesinin neden negatif olduğudur.
Negatif İşletme Sermayesinin Normal Olabileceği Bir Örnek
Bir perakende işletmesinin aşağıdaki bilanço yapısına sahip olduğunu düşünelim:
Kalem | Tutar |
|---|---|
Nakit ve Nakit Benzerleri | 3.000.000 TL |
Ticari Alacaklar | 1.000.000 TL |
Stoklar | 6.000.000 TL |
Toplam Dönen Varlıklar | 10.000.000 TL |
Ticari Borçlar | 12.000.000 TL |
Diğer Kısa Vadeli Yükümlülükler | 2.000.000 TL |
Toplam Kısa Vadeli Yükümlülükler | 14.000.000 TL |
Net İşletme Sermayesi = 10.000.000 − 14.000.000 = −4.000.000 TLŞirketin net işletme sermayesi negatiftir.
Ancak işletmenin müşterilerinden ödemeyi hemen aldığını, stoklarını hızlı sattığını ve tedarikçilerinden uzun ödeme vadeleri aldığını düşünelim.
Alacak Tahsil Süresi (DSO): 2 gün
Stokta Kalma Süresi (DIO): 25 gün
Borç Ödeme Süresi (DPO): 50 gün
Nakit Dönüşüm Döngüsü = 2 + 25 − 50 = −23 günBu sonuç şirketin tedarikçisine ödeme yapmadan önce ürününü satıp müşterisinden nakdi tahsil edebildiğini gösterir.
Başka bir ifadeyle faaliyetlerin bir bölümü tedarikçilerin sağladığı vadeler tarafından finanse edilmektedir.
Bu tür bir yapı özellikle müşteriden hızlı tahsilat yapan ve stoklarını hızlı çeviren bazı perakende iş modellerinde görülebilir.
Dolayısıyla bu örnekte negatif net işletme sermayesi tek başına finansal zayıflık göstergesi değildir.
Negatif İşletme Sermayesinin Risk Göstergesi Olabileceği Bir Örnek
Şimdi başka bir işletme düşünelim:
Kalem | Tutar |
|---|---|
Nakit ve Nakit Benzerleri | 500.000 TL |
Ticari Alacaklar | 5.000.000 TL |
Stoklar | 4.500.000 TL |
Toplam Dönen Varlıklar | 10.000.000 TL |
Ticari Borçlar | 4.000.000 TL |
Kısa Vadeli Finansal Borçlar | 8.000.000 TL |
Diğer Kısa Vadeli Yükümlülükler | 3.000.000 TL |
Toplam Kısa Vadeli Yükümlülükler | 15.000.000 TL |
Net İşletme Sermayesi = 10.000.000 − 15.000.000 = −5.000.000 TLŞirketin aynı zamanda Alacak Tahsil Süresinin (DSO) 85 gün, Stokta Kalma Süresinin (DIO) 100 gün ve Borç Ödeme Süresinin (DPO) 35 gün olduğunu düşünelim.
Nakit Dönüşüm Döngüsü = 85 + 100 − 35 = 150 günBu şirketin durumu önceki perakende örneğinden oldukça farklıdır.
Şirket müşterilerinden tahsilat yapmak ve stoklarını nakde çevirmek için uzun süre beklerken tedarikçilerine daha erken ödeme yapmak zorundadır. Buna ek olarak bilançosunda önemli miktarda kısa vadeli finansal borç bulunmaktadır.
Dolayısıyla negatif net işletme sermayesi burada hızlı ve verimli çalışan bir faaliyet modelinden değil, kısa vadeli yükümlülüklerin büyüklüğünden ve nakit dönüşümünün yavaşlığından kaynaklanıyor olabilir.
Şirket satış yapmaya ve hatta kar açıklamaya devam etse bile faaliyetlerini sürdürebilmek için sürekli yeni kredi veya başka kısa vadeli finansman kaynaklarına ihtiyaç duyabilir.
Bu yapı şirket üzerinde likidite baskısı oluşturabilir.
İşletme Sermayesi Nasıl Yönetilir?
İşletme sermayesi yönetimi yalnızca finans departmanının hazırladığı raporlardan oluşmaz.
Satış, satın alma, üretim, operasyon, lojistik ve finans ekiplerinin aldığı günlük kararlar şirketin işletme sermayesi ihtiyacını doğrudan etkiler.
Bu nedenle İşletme Sermayesi Yönetimi (Working Capital Management) şirket genelinde ele alınması gereken bir konudur.
Tahsilat Sürelerini Kontrol Edin
Satış yapılması nakdin tahsil edildiği anlamına gelmez.
Vadeli satış yapan şirketlerin müşterilere verilen vadeleri, müşteri kredi limitlerini, geciken alacakları, faturalama sürelerini ve tahsilat performansını düzenli olarak takip etmesi gerekir.
Özellikle Alacak Yaşlandırma Raporu (Accounts Receivable Aging Report) bu amaçla kullanılabilecek önemli raporlardan biridir.
Vadesi gelmemiş alacaklar
1–30 gün gecikmiş alacaklar
31–60 gün gecikmiş alacaklar
61–90 gün gecikmiş alacaklar
90 günden fazla gecikmiş alacaklar
Böylece yalnızca toplam ticari alacak büyüklüğü değil, alacakların tahsilat riski de görülebilir.
Örneğin toplam ticari alacakları 20.000.000 TL olan iki şirketten birinin alacaklarının neredeyse tamamı vadesinde olabilirken diğerinin önemli bölümü 90 günü aşmış olabilir.
Bilanço üzerindeki rakam aynı olsa da alacakların kalitesi aynı değildir.
Faturalama Sürecini Hızlandırın
Tahsilat süresinin uzamasının nedeni her zaman müşterilerin geç ödeme yapması değildir.
Şirketin kendi süreçleri de sorunun kaynağı olabilir.
Mal veya hizmet teslim edilmiş olmasına rağmen faturanın geç düzenlenmesi, eksik belgeler, müşteriyle yaşanan mutabakat sorunları veya faturadaki hatalar tahsilat süresini uzatabilir.
Bu nedenle yalnızca tahsilat ekibinin performansına değil, Siparişten Tahsilata Sürecin (Order to Cash – O2C) tamamına bakılması gerekir.
Satış gerçekleştirildikten sonra faturanın mümkün olan en kısa sürede ve doğru şekilde düzenlenmesi önemlidir.
Stokları Satışlarla Birlikte Yönetin
Stokları azaltmak işletme sermayesini iyileştirebilir.
Ancak her stok azaltımı olumlu değildir.
Stokların gereğinden fazla düşürülmesi üretimin durmasına, müşteri siparişlerinin karşılanamamasına, acil ve daha pahalı satın almalara veya satış kayıplarına neden olabilir.
Bu nedenle işletmelerin özellikle yavaş hareket eden stokları, uzun süredir satılmayan ürünleri, gereğinden fazla sipariş edilen ürünleri ve sezonu geçmiş stokları düzenli olarak incelemesi gerekir.
Stok kararları satış tahminleri, tedarik süreleri ve müşteri hizmet seviyeleriyle birlikte değerlendirilmelidir.
Tedarikçi Vadelerini Doğru Yönetin
Tedarikçilere gereğinden erken ödeme yapmak şirketin nakdini gereksiz yere azaltabilir.
Buna karşılık bütün ödemeleri mümkün olduğu kadar geciktirmek de doğru değildir.
Şirketlerin sözleşme vadelerini, gerçekleşen ödeme tarihlerini, erken ödeme iskontolarını, tedarikçi bazındaki satın alma koşullarını ve kritik tedarikçileri birlikte değerlendirmesi gerekir.
Örneğin bir tedarikçinin erken ödeme karşılığında önemli bir iskonto sunması durumunda erken ödeme yapmak ekonomik açıdan daha avantajlı olabilir.
Tedarikçi yönetimi, Satın Almadan Ödemeye Sürecin (Procure to Pay – P2P) bir parçasıdır ve yalnızca ödeme tarihlerini uzatmaktan ibaret değildir.
Nakit Akışını İşletme Sermayesiyle Birlikte Planlayın
İşletme sermayesi yalnızca geçmiş bilanço verileri üzerinden analiz edilmemelidir.
Şirketlerin gelecek dönemlerde beklenen müşteri tahsilatlarını, tedarikçi ödemelerini, personel giderlerini, vergi yükümlülüklerini, kredi taksitlerini, stok alımlarını ve yatırım harcamalarını birlikte planlaması gerekir.
Bu sayede şirket yalnızca bugünkü işletme sermayesi durumunu değil, gelecekte ortaya çıkabilecek finansman ihtiyacını da önceden görebilir.
Özellikle hızlı büyüyen şirketlerde bu planlama daha da önemlidir.
Büyüme Neden İşletme Sermayesi İhtiyacını Artırabilir?
Satışların artması her zaman şirketin nakit pozisyonunun aynı ölçüde güçleneceği anlamına gelmez.
Örneğin bir üretim şirketinin yeni ve büyük bir müşteri kazandığını düşünelim.
Şirket siparişi karşılayabilmek için daha fazla hammadde satın almak, üretimi artırmak, daha fazla stok taşımak, ek personel çalıştırmak ve tedarikçilerine ödeme yapmak zorunda kalabilir.
Ancak müşterinin ödeme vadesi 90 gün olabilir.
Şirket satış yapmış ve gelir elde etmiş görünmesine rağmen bu satışın nakdi henüz tahsil edilmemiştir.
Bu süre boyunca üretim ve operasyon maliyetlerinin şirket tarafından finanse edilmesi gerekir.
Dolayısıyla satışların hızla artması aynı zamanda işletme sermayesi ihtiyacını da artırabilir.
Bu nedenle büyüme planları hazırlanırken yalnızca gelir ve kar tahminlerine değil, büyümenin yaratacağı ek ticari alacak, stok, ticari borç ve finansman ihtiyacına da bakılmalıdır.
Aksi halde kağıt üzerinde başarılı görünen büyüme şirketin likiditesini zorlayabilir.
Kar ile Nakit Arasındaki Fark Neden Önemlidir?
İşletme sermayesini anlamanın temel noktalarından biri kar ile nakit arasındaki farktır.
Bir şirket vadeli satış yaptığında muhasebe kuralları çerçevesinde gelir ve kar oluşabilir. Ancak müşteri henüz ödeme yapmadığı için aynı anda nakit girişi gerçekleşmeyebilir.
Benzer şekilde şirket stok satın aldığında nakit çıkışı gerçekleşebilir ancak satın alınan stok satılana kadar bu tutarın tamamı doğrudan gelir tablosunda gider olarak görülmeyebilir.
Kar etmek ile nakit yaratmak aynı şey değildir.
Karlı bir şirket tahsilatlarını iyi yönetemediği veya gereğinden fazla stok taşıdığı için nakit sıkıntısı yaşayabilir.
İşletme sermayesi yönetimi kar ile nakit arasındaki bu ilişkinin önemli parçalarından biridir.
İşletme Sermayesi Yönetiminde Yapılan Yaygın Hatalar
İşletmelerde işletme sermayesi sorunları her zaman finansman yetersizliğinden kaynaklanmaz.
Operasyonel süreçlerdeki sorunlar da önemli miktarda nakdin işletme içerisinde gereksiz yere bağlı kalmasına neden olabilir.
Yalnızca banka bakiyesini takip etmek
Alacak yaşlandırmasını incelememek
Müşterilere kontrolsüz şekilde uzun vadeler vermek
Satış gerçekleştikten sonra tahsilat riskini ikinci plana atmak
Faturaları zamanında düzenlememek
Yavaş hareket eden stokları takip etmemek
Satın alma miktarlarını gerçek satış ihtiyacından bağımsız belirlemek
Tedarikçilere gereksiz şekilde erken ödeme yapmak
Büyümenin yaratacağı ek işletme sermayesi ihtiyacını hesaplamamak
Bu sorunların her biri işletmede daha fazla nakit bağlanmasına ve dış finansman ihtiyacının artmasına neden olabilir.
İşletme Sermayesi Yönetiminde Hangi Göstergeler İzlenmeli?
Şirketin faaliyet modeline göre takip edilen göstergeler değişebilir.
Gösterge | İngilizce Karşılığı | Ne Gösterir? |
|---|---|---|
Net İşletme Sermayesi | Net Working Capital – NWC | Dönen varlıklarla kısa vadeli yükümlülükler arasındaki farkı |
Alacak Tahsil Süresi | Days Sales Outstanding – DSO | Ticari alacakların ortalama tahsil süresini |
Stokta Kalma Süresi | Days Inventory Outstanding – DIO | Stokların ortalama işletmede kalma süresini |
Borç Ödeme Süresi | Days Payable Outstanding – DPO | Ticari borçların ortalama ödeme süresini |
Nakit Dönüşüm Döngüsü | Cash Conversion Cycle – CCC | Operasyona bağlanan nakdin dönüşüm süresini |
Alacak Yaşlandırması | Accounts Receivable Aging | Vadesi geçen ve tahsilat riski artan alacakları |
Stok Devir Hızı | Inventory Turnover | Stokların ne kadar hızlı satıldığını veya kullanıldığını |
Ancak bu göstergelerin hesaplanması tek başına yeterli değildir.
Örneğin Alacak Tahsil Süresinin (DSO) 45 günden 60 güne yükseldiğini görmek yalnızca bir değişiklik olduğunu gösterir.
Sonrasında hangi müşterilerde gecikme olduğu, müşteri vadelerinin değişip değişmediği, faturaların zamanında düzenlenip düzenlenmediği ve belirli müşteri gruplarında sistematik bir sorun bulunup bulunmadığı araştırılmalıdır.
İyi işletme sermayesi yönetimi yalnızca göstergeleri raporlamak değil, rakamların arkasındaki nedenleri anlayıp aksiyon almaktır.
Her Şirket için Aynı İşletme Sermayesi Seviyesi Doğru mudur?
Hayır.
İşletme sermayesi ihtiyacı sektörlere ve şirketlerin iş modellerine göre önemli ölçüde değişebilir.
Bir üretim şirketi hammadde, yarı mamul ve mamul stokları taşımak zorunda olabilir.
Bir danışmanlık şirketinde ise fiziksel stok neredeyse hiç bulunmayabilir.
Bir perakende şirketi müşterisinden ödemeyi satış anında alırken bazı sanayi şirketleri müşterilerine 60, 90 veya daha uzun vadeler verebilir.
Proje bazlı çalışan şirketlerde tahsilat ve ödeme takvimi projenin aşamalarına bağlı olabilir.
Dolayısıyla farklı sektörlerde faaliyet gösteren şirketlerin DSO, DIO, DPO veya Nakit Dönüşüm Döngüsü (CCC) değerlerini doğrudan karşılaştırmak yanıltıcı olabilir.
Daha sağlıklı bir analiz için şirketin göstergeleri kendi geçmiş performansı, bütçe ve hedefleri, benzer iş modelindeki şirketler ve sektör dinamikleriyle birlikte değerlendirilmelidir.
İşletme Sermayesi Yönetimi Neden Önemlidir?
İşletme sermayesi yönetiminin amacı yalnızca bilançodaki belirli kalemleri azaltmak değildir.
Doğru yönetilen bir işletme sermayesi yapısı şirketin likiditesini güçlendirebilir, dış finansman ihtiyacını azaltabilir, nakit akışını daha öngörülebilir hale getirebilir, büyümenin finansmanını kolaylaştırabilir ve şirket kaynaklarının daha verimli kullanılmasına katkıda bulunabilir.
Özellikle finansman maliyetlerinin yüksek olduğu dönemlerde şirket içinde gereksiz yere bağlı kalan nakdin azaltılması daha fazla önem kazanır.
Ancak işletme sermayesini iyileştirmek için alınan kararların şirketin ticari faaliyetlerine zarar vermemesi gerekir.
Müşterilere verilen tüm vadeleri kaldırmak satışları olumsuz etkileyebilir. Stokları aşırı azaltmak üretim ve teslimat sorunlarına yol açabilir. Tedarikçilere ödemeleri gereğinden fazla geciktirmek ise tedarik zincirine ve şirketin ticari ilişkilerine zarar verebilir.
Dolayısıyla başarılı işletme sermayesi yönetimi finansal verimlilik ile operasyonel ihtiyaçlar arasında doğru dengeyi kurmayı gerektirir.
İşletme Sermayesi Düzenli Olarak Analiz Edilmeli
İşletme sermayesi yalnızca yıl sonu bilançosunda kontrol edilmesi gereken bir finansal gösterge değildir.
Alacakların, stokların ve ticari borçların düzenli olarak izlenmesi gerekir.
Şirket yönetimi özellikle aşağıdaki soruların cevaplarını bilmelidir:
Müşteriler ortalama kaç günde ödeme yapıyor?
Vadesini aşan alacakların tutarı ne kadar?
Hangi stoklar uzun süredir hareket görmüyor?
Tedarikçilere ortalama kaç günde ödeme yapılıyor?
Satışlar büyürse ne kadar ek işletme sermayesine ihtiyaç duyulacak?
Önümüzdeki dönemde işletme sermayesinin nakit üzerindeki etkisi ne olacak?
Bu sorular düzenli olarak cevaplanabiliyorsa işletme sermayesi yalnızca muhasebe raporunda görülen bir rakam olmaktan çıkar.
Şirketin finansman, satış, satın alma ve büyüme kararlarında aktif olarak kullanılan bir yönetim aracına dönüşür.
Sonuç
İşletme sermayesi, şirketin günlük faaliyetlerini sürdürebilmesi ve büyümeyi sağlıklı şekilde finanse edebilmesi açısından finansal yönetimin temel konularından biridir.
Net İşletme Sermayesi (Net Working Capital – NWC) için temel hesaplama şöyledir:
Net İşletme Sermayesi = Dönen Varlıklar − Kısa Vadeli YükümlülüklerAncak şirketin işletme sermayesini gerçekten anlayabilmek için yalnızca bu rakama bakmak yeterli değildir.
Müşterilerden ne kadar sürede tahsilat yapıldığı, stokların ne kadar süre işletmede kaldığı, tedarikçilere hangi vadelerde ödeme yapıldığı ve kısa vadeli yükümlülüklerin nasıl finanse edildiği birlikte değerlendirilmelidir.
Pozitif işletme sermayesi her zaman iyi yönetim anlamına gelmediği gibi negatif işletme sermayesi de her zaman finansal sorun anlamına gelmez.
Önemli olan rakamın neden oluştuğunu anlamaktır.
Hızlı tahsilat yapan, stoklarını hızlı çeviren ve tedarikçilerinden uzun vadeler alan bir şirket negatif net işletme sermayesiyle sağlıklı şekilde faaliyet gösterebilir.
Buna karşılık tahsilatları geciken, stokları yavaş hareket eden ve kısa vadeli finansal borçları artan bir şirket için negatif net işletme sermayesi önemli bir likidite baskısının göstergesi olabilir.
Bu nedenle Net İşletme Sermayesi, Alacak Tahsil Süresi (DSO), Stokta Kalma Süresi (DIO), Borç Ödeme Süresi (DPO) ve Nakit Dönüşüm Döngüsü (CCC) birlikte değerlendirilmelidir.
Doğru yaklaşım mümkün olan en düşük veya en yüksek işletme sermayesine ulaşmak değil, şirketin faaliyetlerini sürdürebileceği likiditeyi korurken kaynakların gereksiz yere işletme içerisinde bağlı kalmasını önlemektir.
Bu denge sağlandığında işletme sermayesi yönetimi yalnızca kısa vadeli likiditeyi koruyan bir finans uygulaması olmaktan çıkar ve şirketin büyümesini, finansman ihtiyacını ve nakit yaratma kapasitesini doğrudan etkileyen önemli bir yönetim aracına dönüşür.
Sık Sorulan Sorular
İşletme sermayesi nasıl hesaplanır?
Net İşletme Sermayesi (Net Working Capital – NWC), dönen varlıklardan kısa vadeli yükümlülüklerin çıkarılmasıyla hesaplanır. Temel formül Net İşletme Sermayesi = Dönen Varlıklar − Kısa Vadeli Yükümlülükler şeklindedir.
İşletme sermayesinin yüksek olması iyi midir?
Her zaman değil. Yüksek net işletme sermayesinin önemli bir bölümü tahsilatı gecikmiş ticari alacaklardan veya gereğinden fazla stoktan oluşuyorsa şirket kaynaklarını verimsiz kullanıyor olabilir.
Negatif işletme sermayesi kötü müdür?
Her zaman değildir. Müşterilerinden hızlı tahsilat yapan, stoklarını hızlı çeviren ve tedarikçilerine daha uzun vadelerde ödeme yapan bazı iş modellerinde negatif net işletme sermayesi faaliyet yapısının doğal sonucu olabilir. Buna karşılık negatif yapı yavaş tahsilat, yüksek stok veya kısa vadeli finansal borçlardan kaynaklanıyorsa likidite açısından daha dikkatli değerlendirilmelidir.
Nakit dönüşüm döngüsü nedir?
Nakit Dönüşüm Döngüsü (Cash Conversion Cycle – CCC), şirketin faaliyetlerine bağladığı nakdin tekrar nakde dönüşmesinin yaklaşık kaç gün sürdüğünü ölçer. DSO + DIO − DPO formülüyle hesaplanır.
DSO nedir?
DSO, Days Sales Outstanding ifadesinin kısaltmasıdır ve Türkçede Alacak Tahsil Süresi olarak kullanılabilir. Şirketin vadeli satışlarından doğan ticari alacaklarını ortalama kaç günde tahsil ettiğini gösterir.
DIO nedir?
DIO, Days Inventory Outstanding ifadesinin kısaltmasıdır ve Türkçede Stokta Kalma Süresi olarak kullanılabilir. Stokların işletmede ortalama kaç gün kaldığını gösterir.
DPO nedir?
DPO, Days Payable Outstanding ifadesinin kısaltmasıdır ve Türkçede Borç Ödeme Süresi olarak kullanılabilir. Şirketin ticari borçlarını tedarikçilerine ortalama kaç günde ödediğini gösterir.
İşletme sermayesi ile nakit aynı şey midir?
Hayır. Nakit, dönen varlıkların yalnızca bir unsurudur. Net işletme sermayesi hesaplamasında nakdin yanı sıra ticari alacaklar, stoklar ve diğer kısa vadeli varlık ve yükümlülükler de dikkate alınır.
İdeal nakit dönüşüm döngüsü kaç gün olmalıdır?
Her şirket için geçerli tek bir ideal süre yoktur. Doğru seviye şirketin sektörü, iş modeli, müşteri vadeleri, stok yapısı ve tedarikçi koşullarına göre değişir. Bu nedenle şirketin kendi geçmiş performansı ve benzer iş modelleriyle karşılaştırma yapmak daha anlamlıdır.
İşletme sermayesi neden büyüyen şirketler için önemlidir?
Satışların büyümesi ticari alacakların ve stokların da büyümesine neden olabilir. Müşterilerden tahsilat yapılmadan önce şirketin üretim, satın alma ve diğer operasyonel giderleri karşılaması gerekebilir. Bu nedenle hızlı büyüme aynı zamanda daha yüksek işletme sermayesi ve finansman ihtiyacı yaratabilir.